PORTLAND, Estados Unidos — Decenas de programas de pensiones financiados por el Estado, que otorgan prestaciones a cientos de millones de hombres y mujeres, se enfrentan a una creciente presión fiscal y a desafíos de sostenibilidad a largo plazo.
Estas presiones se deben en gran medida a rápidas transiciones demográficas, entre ellas el envejecimiento de la población, la disminución de la fecundidad, el aumento de la esperanza de vida y la reducción de la fuerza laboral.
Muchos sistemas públicos de pensiones dependen de los trabajadores en activo para financiar las prestaciones de los actuales jubilados.
En países como Francia, Alemania, Italia, España y Estados Unidos, estos sistemas soportan una presión financiera cada vez mayor a medida que disminuye el número de trabajadores que sostienen a cada jubilado, mientras que estos viven más tiempo y perciben prestaciones durante más años.
Generaciones menos numerosas se incorporan al mercado laboral al tiempo que generaciones más numerosas se jubilan y comienzan a percibir pensiones. Este cambio demográfico ejerce una presión creciente sobre los sistemas de pensiones y genera inquietud respecto a su capacidad para cumplir con sus obligaciones futuras.

Como consecuencia de estos importantes cambios demográficos, hay relativamente menos trabajadores que cotizan a los sistemas de pensiones para sostener a un número creciente de jubilados, quienes viven más tiempo y perciben prestaciones durante más años.
Al mismo tiempo, las redes familiares extensas, las comunidades locales y otras formas tradicionales de apoyo a los jubilados se están debilitando.
Además, los sistemas formales de pensiones —incluidos los programas respaldados por el Estado— han resultado difíciles de reformar y, en algunos casos, financieramente insostenibles. En un número creciente de países, los programas públicos de pensiones también se enfrentan a la insolvencia.
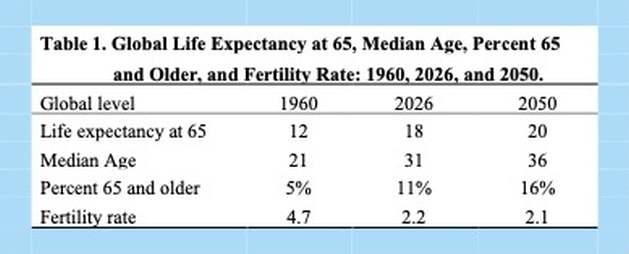
La esperanza de vida mundial a los 65 años, por ejemplo, ha alcanzado los 18 años, lo que supone un aumento de 50 % frente a los 12 años registrados en 1960.
Paralelamente, la proporción de la población mundial de 65 años o más se ha duplicado con creces, pasando de 5 % en 1960 a 11 % actual. La tasa de fecundidad mundial también ha descendido drásticamente: de 4,7 nacimientos por mujer en 1960 a 2,2 en la actualidad. Asimismo, se prevé que estas tendencias demográficas continúen durante gran parte del siglo XXI (Tabla 1).
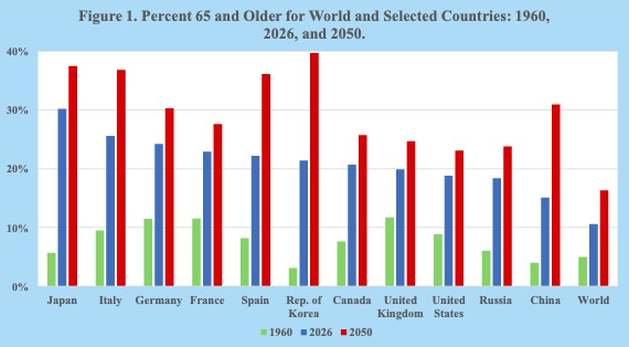
El envejecimiento de la población es especialmente evidente en algunos países más desarrollados. Por ejemplo, una cuarta parte o más de la población de Alemania, Italia y Japón tiene 65 años o más.
Además, se prevé que la proporción de personas mayores aumente considerablemente en muchos países durante las próximas décadas. Para mediados de siglo, por ejemplo, se estima que alrededor de un tercio o más de la población de China, Italia, Japón, la República de Corea y España tendrá 65 años o más (Gráfico 1).
Como resultado de cambios demográficos significativos en la estructura de edad, la longevidad, la fecundidad y la fuerza laboral, el número de beneficiarios de pensiones está aumentando en relación con el número de trabajadores cuyas cotizaciones a la seguridad social a menudo financian estos programas.
Para el año 2050, se prevé que la proporción de trabajadores por cada jubilado disminuya considerablemente en muchas de las mayores economías del mundo. En 2020, estas proporciones oscilaban entre unos 2 trabajadores por jubilado en Japón y cerca de 5 en China.
Se proyecta que, para 2050, dichas cifras caerán a un rango de entre 1 y 2 trabajadores por jubilado en estos países.
Además, a pesar del envejecimiento de la población, el aumento de la longevidad entre las personas mayores y la reducción del número de trabajadores por jubilado, las edades oficiales de jubilación para percibir las pensiones públicas se han mantenido prácticamente inalteradas.
En consecuencia, se prevé un aumento de los costos de las pensiones a medida que más trabajadores alcancen la edad de jubilación, mientras que el menor crecimiento demográfico y económico limita las bases impositivas que sustentan muchos de estos programas.
Al deteriorarse la relación entre trabajadores y jubilados, las autoridades gubernamentales se enfrentan a decisiones difíciles sobre elevar la edad de jubilación, ajustar las prestaciones y aumentar los impuestos.
Los países se acercan al momento en que sus sistemas de pensiones podrían verse incapaces de abonar la totalidad de las prestaciones previstas. A menos que los gobiernos adopten medidas, los ingresos de los sistemas de pensiones resultarán insuficientes en muchos países para cubrir dichas prestaciones, y se prevé que el déficit financiero aumente considerablemente en los próximos años.
Cuanto más retrasen los gobiernos las reformas necesarias, mayores serán probablemente los ajustes requeridos para cerrar estas brechas de financiación. Tales ajustes podrían implicar modificaciones en los ingresos, las prestaciones, la edad de jubilación u otras disposiciones de los programas.
A pesar de las reiteradas advertencias de los responsables de los sistemas de pensiones y de la inminencia de déficits financieros, la reforma de las pensiones ha recibido relativamente poca atención por parte de los gobiernos. Por lo general, los responsables de formular políticas han evitado proponer una legislación integral que garantice la solvencia financiera a largo plazo de sus sistemas de pensiones.
La creciente amenaza que pesa sobre los sistemas de pensiones subraya la urgencia de abordar estos desafíos financieros mucho antes de que los programas alcancen las fechas previstas de insolvencia. Actuar con antelación brindaría a los responsables de formular políticas más tiempo para introducir cambios graduales y restablecer el equilibrio financiero a largo plazo.
Tal como han hecho algunos países en el pasado, los gobiernos podrían crear comisiones nacionales para examinar la situación financiera a largo plazo de sus programas de pensiones.
Estas comisiones podrían elaborar recomendaciones y presentarlas a las autoridades gubernamentales con suficiente antelación a las fechas previstas de insolvencia, otorgando así a los responsables de las políticas el tiempo necesario para evaluar e implementar reformas.
Los gobiernos disponen de diversas opciones para hacer frente al déficit previsto en las pensiones. Entre las medidas que podrían adoptar los responsables de las políticas figuran: eliminar o elevar el tope de ingresos sujetos a las contribuciones a la seguridad social; aumentar los tipos impositivos de dichas contribuciones tanto para empleadores como para empleados; reducir los ajustes por costo de vida para los beneficiarios de mayores ingresos; y elevar gradualmente la edad de jubilación a medida que aumenta la esperanza de vida.
Sin embargo, muchas de estas medidas son políticamente difíciles e impopulares entre gran parte de la ciudadanía. Algunos países, por ejemplo, están considerando elevar la edad oficial de jubilación, pero tales propuestas cuentan con el rechazo de una gran parte de la población.
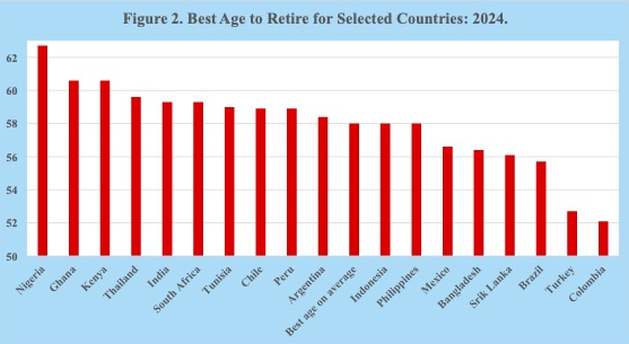
Las encuestas de opinión también reflejan una preferencia por edades de jubilación más tempranas. Por ejemplo, los encuestados en 18 países —en su mayoría de ingresos medios— señalan, en promedio, que la edad ideal para jubilarse ronda los 58 años (Gráfico 2).
En resumen, muchos sistemas nacionales de pensiones se encuentran en peligro. Importantes cambios demográficos —en particular el envejecimiento de la población, el aumento de la longevidad, la disminución de la fecundidad y la reducción de la fuerza laboral— están ejerciendo una creciente presión financiera sobre numerosos programas públicos de pensiones y amenazando su sostenibilidad a largo plazo.
A pesar de estos desafíos bien conocidos y de la perspectiva de un creciente déficit financiero, los líderes gubernamentales han mostrado poca disposición a tomar las difíciles decisiones políticas necesarias para abordarlos.
Si los responsables de formular políticas no actúan, muchos programas nacionales de pensiones podrían enfrentarse a graves problemas de financiación, lo que potencialmente conduciría a reducciones significativas en las prestaciones previstas para los jubilados y otros beneficiarios.
Joseph Chamie es demógrafo y consultor, exdirector de la División de Población de las Naciones Unidas y autor de numerosas publicaciones sobre temas de población, incluido su libro más reciente: “Niveles de población, tendencias y diferenciales».
T: MLM / ED: EG